
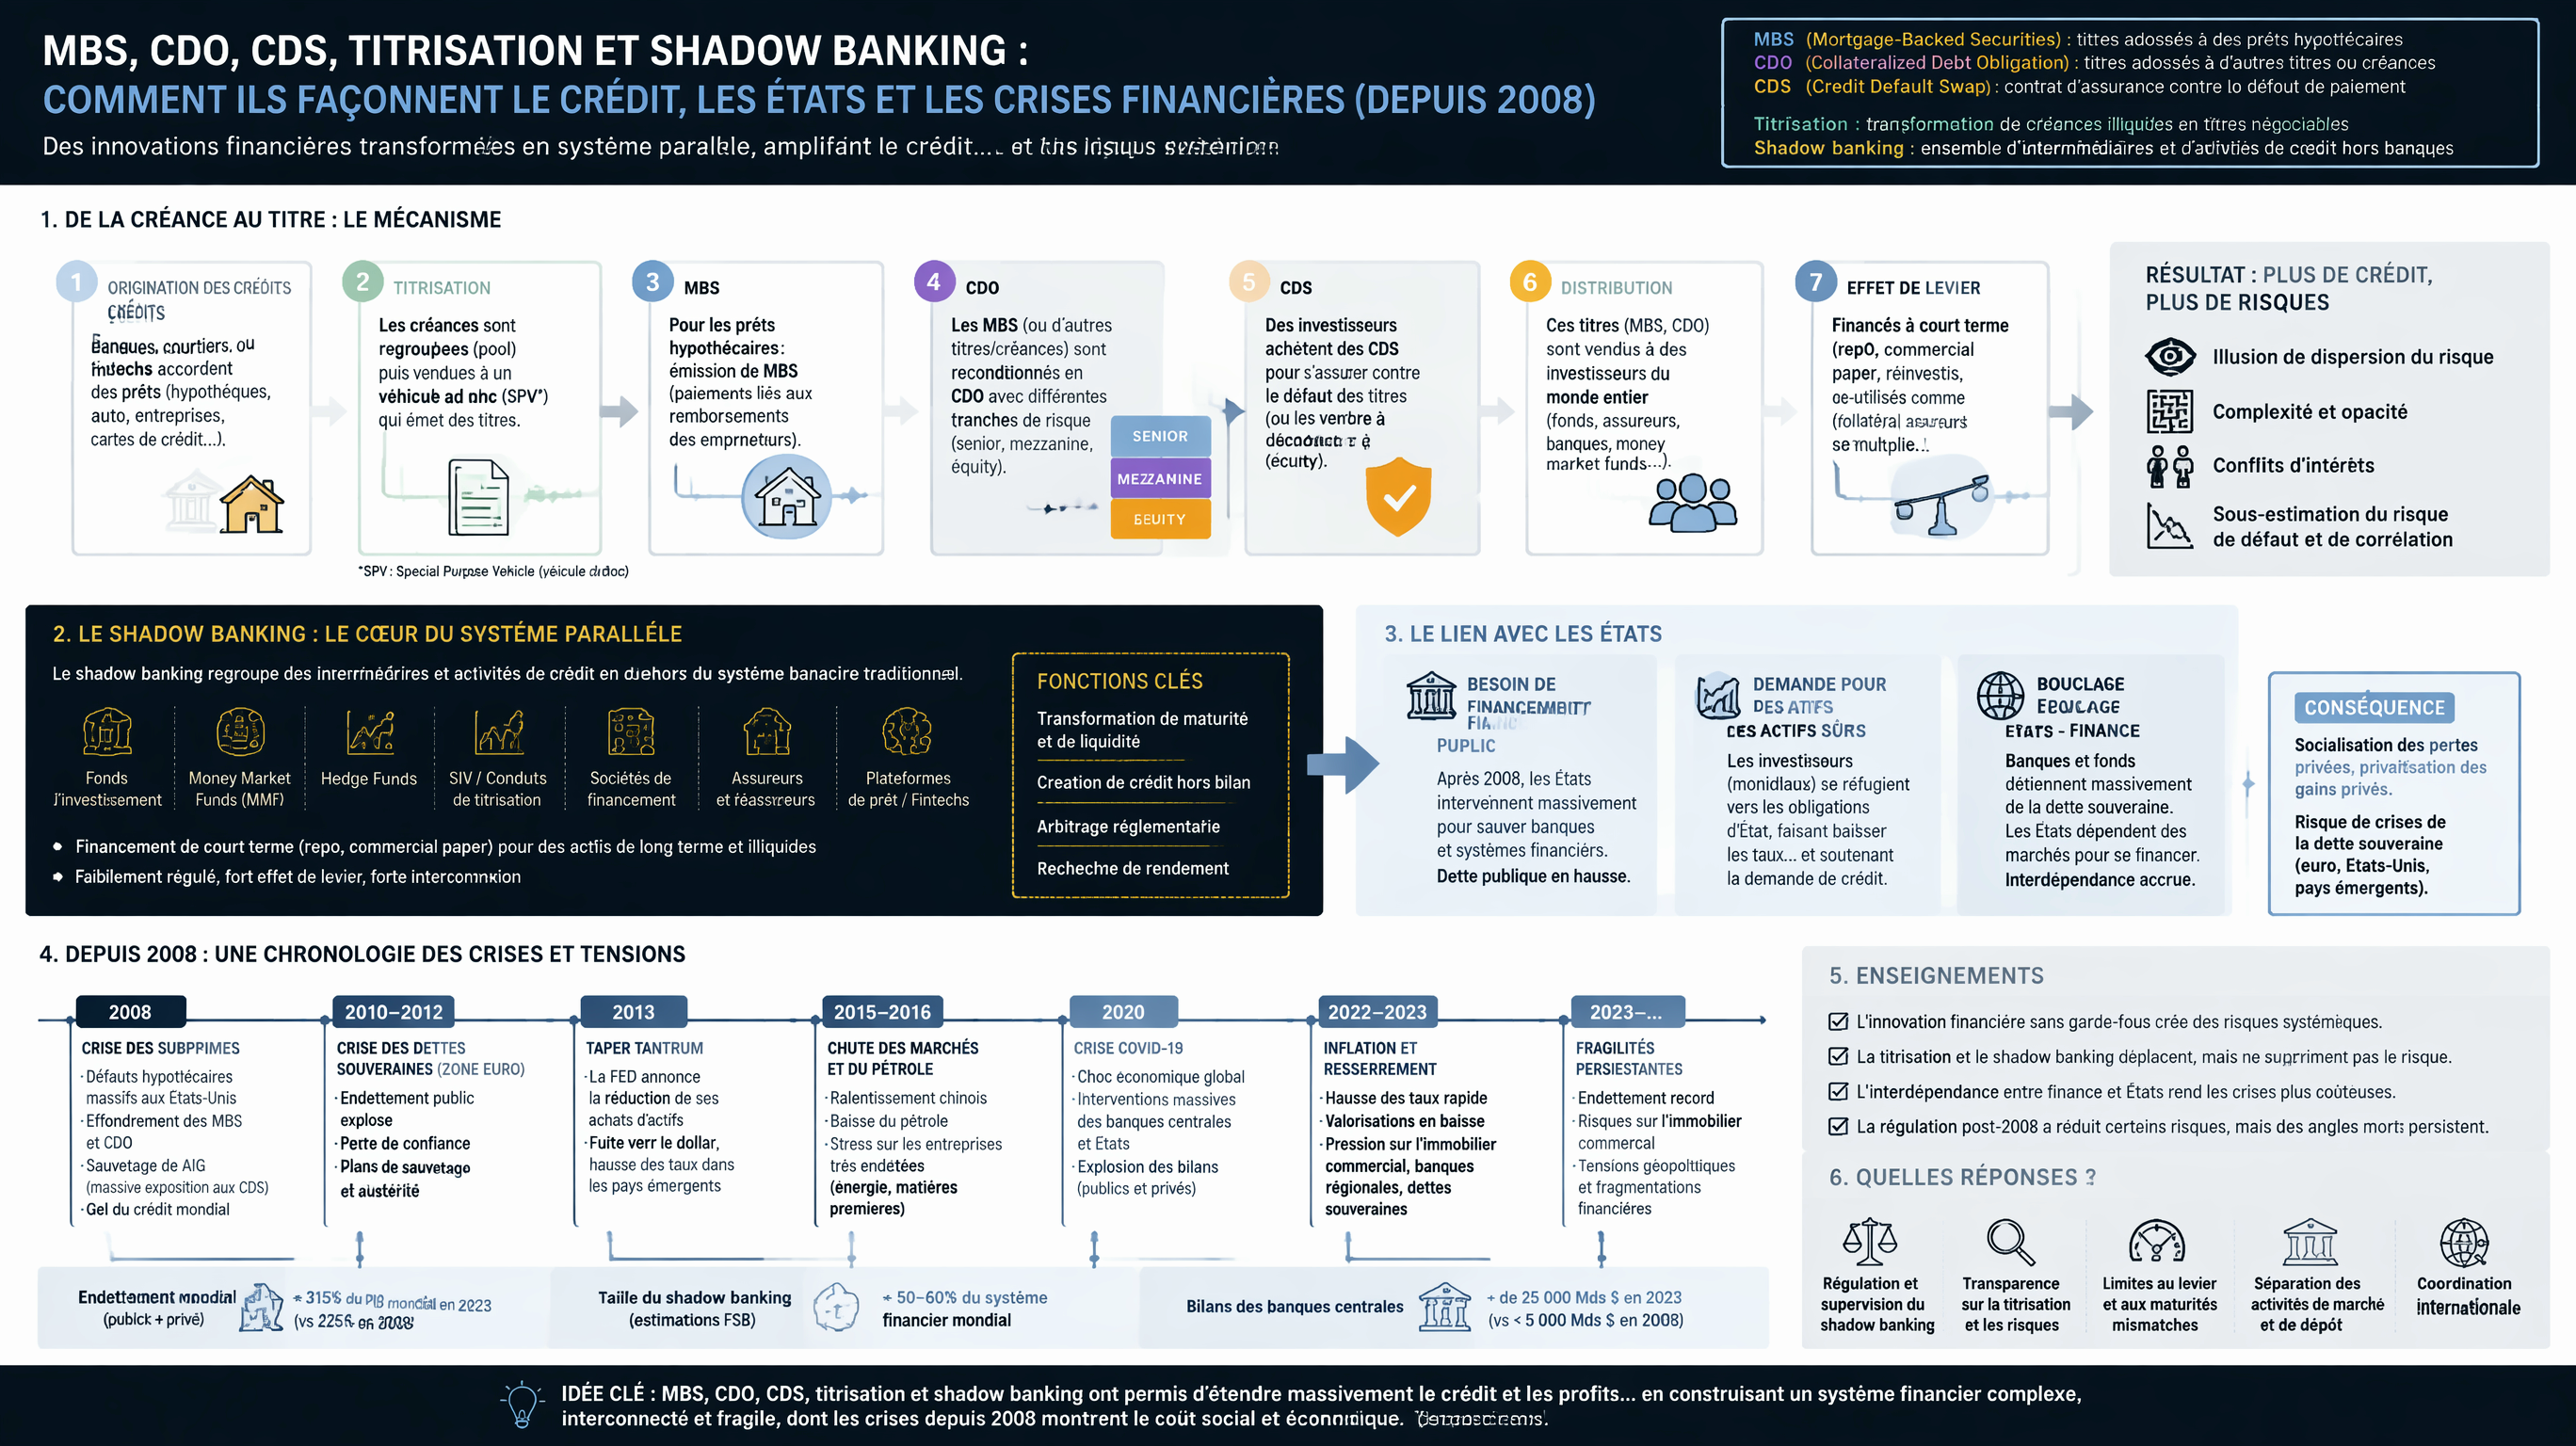
Les subprimes n’ont jamais été un véritable sujet, contrairement à ce qui en est dit. Les produits financiers tels que « MBS », « CDO » ou encore « CDS » ne sont pas davantage les coupables désignés d’une crise désormais vieille de près de vingt ans. Le véritable sujet est plus vaste : la manière dont la finance moderne a appris à transformer le Risque en Marchandise. Comprendre cette évolution, c’est déterminer pourquoi les banques prêtent réellement de la monnaie, pourquoi les États empruntent, pourquoi les crises se propagent et pourquoi les banques centrales interviennent désormais bien au-delà de leur rôle traditionnel.
La plus grande révolution financière dont presque personne ne parle
Lorsque l’on demande ce que fait une banque, la réponse semble souvent évidente : elle collecterait des dépôts, prêterait de l’argent et percevrait des intérêts.
Sauf que cette définition décrit le métier bancaire du siècle précédent, jusqu’aux années 1970-1980.
Tout ceci a radicalement changé depuis une cinquantaine d’année et, notamment, depuis deux évènements clés :
- la suspension de la convertibilité du dollar américain en Or décidée par le président américain Richard NIXON le 15 août 1971 ;
- la fin officielle du rôle monétaire de l’Or validée par le Fonds Monétaire International (FMI) actant ainsi l’abandon officiel de l’étalon-Or et la mise en place de taux de change flottants, au cours des accords de la Jamaïque les 07 et 08 janvier 1976.
Aujourd’hui, une grande banque ne vend plus seulement de l’argent. Elle fabrique, transforme et revend du risque.
Cette évolution est née d’une idée simple : un crédit n’est pas seulement une dette, c’est aussi un actif pour la banque.
Par exemple, lorsqu’une banque accorde un prêt immobilier, elle détient effectivement une créance (ou « dette ») qui produira des remboursements pendant 20 ou 30 ans. Avant les années 1970, elle conservait ce prêt dans son bilan jusqu’à son remboursement complet.
Pourtant, à partir des années 1980, cette logique change totalement. Les banques découvrent qu’elles peuvent regrouper des milliers de prêts, les transformer en titres financiers et les vendre à des investisseurs. Cette opération s’appelle la titrisation, et constitue probablement l’innovation financière la plus importante de ces cinquante dernières années.
La titrisation : l’art de transformer une dette (ou « créance ») en investissement
En imaginant qu’une banque ait accordé 20 000 prêts immobiliers, alors le fait de devoir attendre 30 ans pour récupérer progressivement son argent limite indéniablement sa capacité à financer de nouveaux projets.
C’est ici que la titrisation intervient puisqu’elle consiste précisément à transférer ces prêts dans une structure juridique distincte, appelée Fonds Commun de Créances (ou Special Purpose Vehicle (SPV), en anglais), qui émet des obligations (= titres de créances) achetées par des investisseurs.
Les remboursements mensuels des emprunteurs servent alors ensuite à rémunérer non plus la banque émettrice des crédits, mais plutôt les détenteurs de ces obligations. De ce fait, la banque récupère immédiatement des liquidités en « transférant » les crédits aux investisseurs obligataires. De cette manière, lesdits investisseurs perçoivent des revenus réguliers versés par la banque émettrice. L’économie bénéficie alors d’une plus grande capacité de financement.
Les titres de créances (= obligations) ainsi créés sont appelés Titres garantis par des Créances Hypothécaires (ou Mortgage-Backed Securities (MBS), en anglais) lorsqu’ils sont adossés à des prêts immobiliers. D’autres actifs tels que les crédits automobiles, les prêts étudiants ou encore les créances commerciales peuvent également être titrisés, cette fois-ci sous forme de Titres garantis par des Actifs (ou Asset-Backed Securities (ABS), en anglais).
Contrairement à une idée potentiellement reçue, la titrisation n’est ni une fraude ni une anomalie. Adaptative, elle est devenue un outil essentiel du financement moderne et, sans elle, le coût du crédit serait probablement plus élevé et la capacité des banques à financer ménages et entreprises beaucoup plus limitée.
Cependant, cette mutation a profondément changé la circulation du Risque.
Le risque ne disparaît jamais
La finance moderne repose sur une règle simple : le risque ne peut pas être supprimé, mais peut seulement être transféré.
Ce fonctionnement adapte à la Finance la loi de la conservation des masses disant que « rien ne se perd, rien ne se crée ; tout se transforme », attribuée au chimiste Antoine LAVOISIER au XVIIIème siècle.
Aussi, lorsqu’une banque vend un portefeuille de prêts sous forme de Titres garantis par des Créances Hypothécaires (ou Mortgage-Backed Securities (MBS), en anglais) elle transfère une partie du risque aux investisseurs qui achètent ces titres.
Ce transfert présente un avantage majeur, à savoir que le risque n’est plus concentré dans une seule institution et est réparti entre les investisseurs. Or, il présente aussi un danger nouveau. Plus le risque circule, plus il devient difficile de savoir précisément où il se situe.
En cela, la Finance moderne ressemble alors moins à une pyramide qu’à un immense réseau où chacun détient une partie de l’exposition des autres. Tant que la confiance règne, cette architecture fonctionne remarquablement bien. Néanmoins, lorsqu’elle disparaît, tout le système peut intégralement se figer.
La crise de 2008, aussi dite « crise des Subprimes », a distinctement illustré la capacité du Système mondial à se figer.
Les subprimes, indicateurs des incitations changeantes
Le terme Prêt hypothécaire à risque (ou Subprime, en anglais) est souvent utilisé comme synonyme de la crise de 2008. C’est tout à fait inexact !
Le mot Subprime, adjectif anglais signifiant également « étant de qualité inférieure à la qualité supérieure », fait simplement référence par répercussion – en Finance – à un emprunteur présentant un risque de défaut plus élevé que la moyenne. Cette matérialité se révèle autour de critères tels que des revenus modestes, un historique de crédit fragile ou même un endettement important.
Ces prêts ne sont pas illégitimes et permettent, selon les régulations des pays en vigueur, à des ménages exclus du crédit conventionnel d’accéder tout de même à la propriété. Le problème est apparu à grande échelle lorsque les banques ont progressivement privilégié le volume des prêts à leur qualité.
Étant donné qu’une partie importante des crédits était rapidement revendue sous forme de Titres garantis par des Créances Hypothécaires (ou Mortgage-Backed Securities (MBS), en anglais), l’incitation à sélectionner rigoureusement les emprunteurs diminuait fortement.
Parallèlement, la hausse continue des prix de l’immobilier donnait l’impression que le risque restait maîtrisé. En effet, tant que le marché immobilier était croissant en valeur, les biens immobiliers hypothéqués dans le cadre des prêts paraissaient sans risque pour les banques. Dans le cas où les mensualités étaient payées par les emprunteurs, tout allait pour le mieux. Dans l’éventualité où les remboursements des crédits n’étaient plus réalisés, alors la banque émettrice des prêts récupérait les sommes dues dans la mesure où la valeur des biens immobiliers hypothéqués est supérieur au crédit consenti initialement.
Dans la théorie, la situation semblait gagnante à tous les coups pour la banque émettrice des crédits. Cette impression était trompeuse et reposait sur une hypothèse implicite, selon laquelle les prix de l’immobilier ne baisseraient jamais (durablement) à l’échelle nationale.
Les CDO, recycler le risque avec manière
La sophistication du système ne s’arrête pas aux Titres garantis par des Créances Hypothécaires (ou Mortgage-Backed Securities (MBS), en anglais). Les banques d’investissement vont beaucoup plus loin.
Elles regroupent plusieurs de ces Titres garantis par des Créances Hypothécaires (ou Mortgage-Backed Securities (MBS), en anglais) dans un nouveau produit appelé Obligations garanties par des Créances (ou Collateralized Debt Obligation (CDO), en anglais).
L’objectif est de répartir différemment les risques, c’est pourquoi les flux financiers sont découpés en Tranches. La Tranche la plus sûre, dite « Tranche senior ou super-senior » est toujours remboursée en priorité. Les Tranches suivantes, dites « Tranches mezzanine et equity » supportent progressivement davantage de pertes mais offrent un rendement plus élevé, du fait de risques accrus.
Théoriquement, le mécanisme paraît rationnel et repose sur une hypothèse essentielle. Il s’agit du fait que les défauts de paiement doivent rester relativement indépendants les uns des autres.
Malencontreusement, lorsque le marché immobilier américain s’est retourné simultanément dans de nombreuses régions, cette hypothèse s’est rapidement effondrée simultanément et les pertes se sont rapidement propagées à l’ensemble des Tranches.
Les agences de notation, la réalité d’une confiance manifestement excessive dans les modèles
Pour être vendus à des investisseurs du monde entier, les Titres garantis par des Créances Hypothécaires (ou Mortgage-Backed Securities (MBS), en anglais) et les Obligations garanties par des Créances (ou Collateralized Debt Obligation (CDO), en anglais) doivent être évalués. C’est le rôle des agences de notation.
En s’appuyant sur des modèles statistiques, elles attribuent à certaines Tranches (notamment super-senior) des notes très élevées telles que Triple A (ou AAA), c’est-à-dire parfois équivalentes à celles des meilleures obligations d’État ou Nations.
Ces modèles ne sont pas absurdes dans la mesure où ils reposent sur des décennies de données historiques compilées. La confiance dans les institutions jouent aussi un rôle. Mais ils sous-estiment alors un phénomène socio-économique : la possibilité que des millions d’emprunteurs rencontrent des difficultés au même moment. C’est ainsi que la crise de 2008 est aussi une crise de la modélisation statistique.
Non parce que les mathématiques étaient erronées, mais parce que les hypothèses de départ utilisées se sont révélées trop optimistes face à un événement d’ordre « exceptionnel » ou peu vraisemblable.
Clause de non-responsabilité : d’autres interprétations ou explications des évènements et situations connues sont évidemment possibles. Or, il n’est ni le rôle ni la posture de SCYLLA INVESTMENT de juger une situation. L’objectif au travers des articles est d’expliquer et qualifier les faits factuellement, aux fins de compréhension et d’ouverture auprès du lectorat.
Les CDS, une façon d’assurer ou spéculer sur le risque
Le Contrat d’Échange sur Défaut (ou Credit Default Swap (CDS), en anglais) est souvent présenté comme une assurance contre le défaut d’un emprunteur. L’image est utile pour dégrossir le trait, mais incomplète. Le fonctionnement est aisément compréhensible.
Un investisseur qui possède une obligation peut acheter un Contrat d’Échange sur Défaut (ou Credit Default Swap (CDS), en anglais) afin d’être indemnisé si l’émetteur fait faillite. Le vendeur du CDS perçoit, quant à lui, une prime (= un montant) en échange de cette protection. Ce mécanisme est supposé répartir le risque de crédit.
Pourtant, contrairement à une assurance classique, il est généralement possible d’acheter un Contrat d’Échange sur Défaut (ou Credit Default Swap (CDS), en anglais) sans posséder l’obligation ( = la part de crédit) correspondante.
Le Contrat d’Échange sur Défaut (ou Credit Default Swap (CDS), en anglais) devient alors aussi un instrument de spéculation inhérent à la dégradation financière d’une entreprise ou d’un État.
Paradoxalement, le prix des CDS est aujourd’hui observé comme un indicateur de la confiance des marchés. Plus leur coût augmente, plus les investisseurs estiment le risque de défaut élevé.
Les produits dérivés et synthétiques, ou l’autonomie du risque
L’étape suivante consiste à créer des produits qui ne contiennent même plus les prêts (= créances) eux-mêmes. C’est là qu’entrent en jeu deux produits :
- les Obligations garanties par des Créances au carré (ou Collateralized Debt Obligation (CDO) Squared, en anglais). Il s’agit de produits dérivés de crédit complexes dont les flux de trésorerie proviennent eux-mêmes de tranches d’autres Obligations garanties par des Créances (ou Collateralized Debt Obligation (CDO), en anglais). D’où le terme de « CDO2 » ou « CDO au carré », faisant état de « CDO constitués de CDO » ;
- les Obligations garanties par des Créances synthétiques (ou Synthetic Collateralized Debt Obligation (CDO), en anglais). Il s’agit de produits synthétiques construits à partir de Contrat d’Échange sur Défaut (ou Credit Default Swap (CDS), en anglais).
Ces deux produits ne financent plus directement l’économie réelle. La finance entre alors dans une nouvelle dimension où un même prêt immobilier peut servir de référence à plusieurs contrats totalement différents.
Le volume des engagements financiers devient, par conséquent, largement supérieur à celui des actifs réels. Bien que ce phénomène ne soit pas nécessairement dangereux en soi, il devient très vite problématique lorsque personne ne sait précisément quelles institutions supportent les pertes potentielles et quels sont les volumes totaux impliqués.
Une crise de 2008 devenue mondiale
Lorsque les défauts de paiement augmentent aux États-Unis, la valeur des Titres garantis par des Créances Hypothécaires (ou Mortgage-Backed Securities (MBS), en anglais) baisse significativement.
Par répercussion, les valorisations des Obligations garanties par des Créances (ou Collateralized Debt Obligation (CDO), en anglais) deviennent difficiles à évaluer et les investisseurs ignorent quelles banques détiennent les actifs les plus exposés.
La confiance disparaît rapidement et la frénésie s’empare du marché, notamment avec les établissements bancaires qui cessent de se prêter entre eux sur le marché interbancaire. Or, une banque moderne dépend du refinancement permanent des marchés. Lorsque cette circulation s’interrompt, le crédit se contracte.
De ce fait, les entreprises investissent moins, les ménages consomment moins, l’économie ralentit et la crise financière devient une crise socio-économique.
En ce sens, la faillite de Lehman Brothers en septembre 2008 a marqué le point de rupture psychologique. Le sauvetage de l’assureur AIG quelques jours après, alors incapable de faire face à l’ampleur de ses engagements sur les Contrat d’Échange sur Défaut (ou Credit Default Swap (CDS), en anglais), montre quant à lui qu’un acteur pourtant extérieur au secteur bancaire était propice à rendre le risque systémique en cas de faillite.
Après les banques, les États
Pour éviter un effondrement général, les gouvernements soutiennent leurs systèmes bancaires et mettent en œuvre des plans de relance.
Cela a notamment été le cas au travers du mécanisme d’Assouplissement Quantitatif (ou Quantitative Easing (QE), en anglais). Il s’agit une politique monétaire dite « non conventionnelle » où une Banque Centrale (exemple : FED, BCE, etc.) achète énormément de volumes de titres financiers pour injecter de l’argent dans les marchés, faire baisser les taux d’intérêt et tenter de relancer l’activité.
Les déficits publics augmentent fortement. Les marchés déplacent alors leur attention. La question n’est plus seulement de savoir si les banques sont solvables. Elle suppose aussi de déterminer si la solvabilité des États, et leurs capacités à également rembourser leurs dettes.
De là, les écarts de taux entre pays s’élargissent et les Contrats d’Échange sur Défaut souverains (ou Sovereign Credit Default Swap (CDS), en anglais) deviennent un indicateur suivi quotidiennement. Ce type de produit est celui servant d’assurance contre le risque de faillite – ou de défaut de paiement – d’un État ou d’une Nation.
La crise des dettes souveraines en Europe a aussi montré que la perception du risque peut influencer le coût du financement public, même si elle ne constitue jamais l’unique cause des difficultés d’un pays.
Les pays regroupés sous l’acronyme PIIGS (Portugal, Italie, Irlande, Grèce et Espagne) illustrent cette période où fragilités économiques, choix budgétaires, architecture incomplète de la zone euro et perte de confiance des investisseurs se renforcent mutuellement.
Ce qui a changé après 2008
Contrairement à une idée répandue, la réponse des autorités ne consiste pas à interdire tous les produits financiers susmentionnés, malgré les enjeux. Elle vise à rendre le système plus résilient au travers des accords de Bâle III (2010). Ces derniers imposent davantage de capital aux banques.
Les tests de résistance des banques deviennent plus réguliers. Une partie importante des produits dérivés standardisés est désormais compensée par des chambres de compensation afin de limiter le risque de contrepartie. Les banques doivent conserver une part du risque des crédits qu’elles titrisent, afin d’aligner davantage leurs intérêts avec ceux des investisseurs.
Bien que ces réformes aient, d’une manière, participé à renforcer quelque peu la solidité du secteur bancaire, elles n’ont toutefois pas, d’une autre manière, supprimé la circulation du risque.
Le système non disparu, seulement déplacé
Depuis la crise, une part croissante du financement s’effectue en dehors des banques traditionnelles. Cet ensemble est souvent désigné sous le terme de Finance de l’ombre (ou Shadow Banking, en anglais).
Il ne s’agit aucunement d’une finance clandestine, mais plutôt d’institutions (fonds d’investissement, fonds monétaires, véhicules spécialisés ou sociétés de crédit) qui réalisent des activités proches de celles des banques sans être soumises exactement aux mêmes règles prudentielles.
Parallèlement, les Obligations adossées à des prêts d’entreprise (ou Collateralized Loan Obligations (CLO), en anglais) ont pris une place importante sur certains marchés.
Les Accords de pension livrée (ou Repurchase Agreement (REPO), en anglais), où des titres sont échangés contre des liquidités avec engagement de rachat à très court terme, sont devenus essentiels au financement quotidien des institutions financières.
Le Crédit privé (ou Private Credit, en anglais), assuré par des fonds spécialisés plutôt que par des banques, connaît une croissance rapide en finançant des entreprises qui recherchent des solutions plus flexibles.
La logique reste donc identique à celle qui a transformé la Finance depuis cinquante ans. Il est nécessaire de rendre le capital plus mobile, répartir le risque entre davantage d’acteurs et utiliser les marchés pour financer l’économie.
Cette évolution offre, certes, de nouvelles sources de financement mais crée aussi de nouvelles zones de vigilance pour les autorités. Ces dernières avaient déjà énormément d’activité.
Comprendre la finance sans la mythifier
Les Titres garantis par des Créances Hypothécaires (ou Mortgage-Backed Securities (MBS), en anglais), les Obligations garanties par des Créances (ou Collateralized Debt Obligation (CDO), en anglais), les Contrats d’Échange sur Défaut (ou Credit Default Swap (CDS), en anglais) ou les produits synthétiques sont souvent présentés soit comme des innovations géniales, soit comme les symboles d’une Finance déconnectée du réel.
La réalité apparaît plus nuancée lorsqu’elle est accompagnée de la compréhension de mécanismes sous-jacents principaux. Ces instruments sont des outils.
Utilisés avec prudence, ils facilitent autant le financement des ménages, que des entreprises ou même des États, ils répartissent le risque et améliorent la liquidité des marchés.
Au contraire, utilisés dans un contexte d’incitations hors de contrôle, de modèles trop optimistes ou d’endettement excessif, ils peuvent initier et démultiplier une vitesse de propagation d’une crise.
Le véritable enjeu ne relève ainsi pas tant dans leur simple existence, mais assurément dans la qualité de leur conception, de leur supervision et de leur compréhension.
La finance moderne ne tire pas sa puissance d’un quelconque secret réservé à une seule élite. Elle tire sa puissance d’une réalité plus simple. Dans cette économie mondialisée, tout repose sur le crédit … et le crédit repose lui-même sur une évaluation permanente du risque.
Les maîtres invisibles du risque ne sont pas des hommes, des banques ou des algorithmes. Ce sont les mécanismes qui transforment la confiance en prix, la dette en actif, le temps en valeur économique.
Ils n’exercent pas le pouvoir à la place des États. Ils définissent, chaque jour, le cadre dans lequel États, entreprises et citoyens peuvent emprunter, investir et se développer.
Enfin, l’objectif du présent article est d’apprécier le fait que la compréhension de ces mécanismes n’est pas un exercice réservé aux spécialistes. Comprendre la Finance, c’est comprendre l’infrastructure la plus déterminante du monde contemporain. Elle ne transporte ni marchandises ni l’énergie, mais transporte indubitablement la confiance sur laquelle repose toute l’économie (de marché).

