
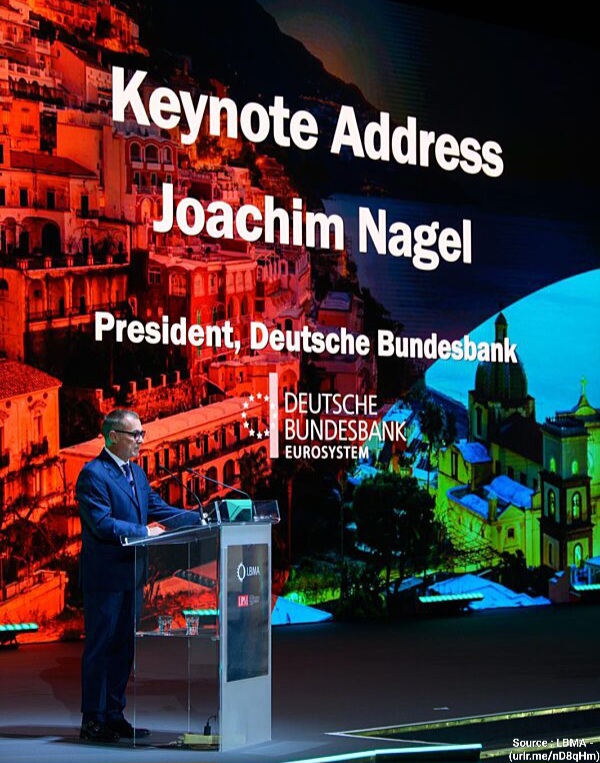
CET ARTICLE EST LE RÉSULTAT D’UNE TRADUCTION (RÉALISÉE PAR SCYLLA INVESTMENT) DE LA PRISE DE PAROLE DE JOACHIM NAGEL – PRÉSIDENT DE LA BANQUE FÉDÉRALE D’ALLEMAGNE – DISPONIBLE VIA LE SITE BIS.ORG ET LE LIEN INTITULÉ “Shifting ground – how geopolitics is reshaping growth, monetary policy and the role of gold as a reserve asset” DATANT DU 05 OCTOBRE 2026.
LES PROPOS EXPRIMÉS DANS CET ARTICLE N’ONT AUCUNEMENT VOCATION À REPRÉSENTER OU FAIRE VALOIR LES OPINIONS DU SITE SCYLLAINVESTMENT.COM ET CONSTITUENT SEULEMENT UNE INFORMATION DE GRANDE AMPLEUR LIÉE AU RÔLE MAJEUR DE L’OR AINSI QUE DE SON ÉVOLUTION PROBABLE DANS LES ANNÉES À VENIR, ET DÉVELOPPÉE PAR UN DES FINANCIERS LES PLUS INFLUENTS AU MONDE.
« 1. Introduction
Mesdames et Messieurs,
C’est un grand plaisir pour moi de prendre la parole lors de l’édition de cette année de la Conférence mondiale des métaux précieux, ici à Sorrente.
Le plus célèbre homme de lettres de Sorrente, Torquato TASSO [dit ‘Le Tasse‘], a écrit l’une des grandes épopées de la Renaissance européenne. Son œuvre ‘La Jérusalem délivrée‘ dépeint un monde de conflits, de puissances rivales et d’allégeances changeantes. Cela vous semble familier, n’est-ce pas ?
Les rivalités géopolitiques et les préoccupations liées à la sécurité façonnent de plus en plus le commerce, les investissements et les chaînes d’approvisionnement. Ce nouvel environnement géopolitique constitue le fil conducteur de mon intervention aujourd’hui.
Il influe sur les perspectives économiques, car il peut entraîner des pénuries, perturber les chaînes d’approvisionnement et accroître l’incertitude. Il influe sur la politique monétaire, car les chocs géopolitiques ont des conséquences sur l’inflation et sur l’équilibre des risques auxquels les banques centrales sont confrontées.
Enfin, il influe sur la gestion des réserves des banques centrales, car un environnement mondial plus fragmenté et plus incertain soulève des questions concernant la diversification des portefeuilles, leur résilience et, en définitive, le rôle de l’Or.
2. Évolutions économiques
Je commencerai par examiner les perspectives économiques.
Les évolutions économiques récentes ont été influencées par le conflit au Moyen-Orient et par les perturbations du transport maritime dans le détroit d’Ormuz : la géopolitique est ici à l’œuvre.
Jusqu’à présent, l’économie mondiale a fait preuve d’une résilience remarquable face à ces difficultés. La croissance mondiale demeure solide. Le commerce international a continué de progresser. Et les investissements dans les infrastructures liées à l’intelligence artificielle sont particulièrement soutenus.
Les perspectives de croissance mondiale sont donc restées globalement stables.
L’économie de la zone euro s’est également révélée plus résiliente que prévu. La croissance a été généralisée. Les exportations et la consommation privée ont été plus vigoureuses qu’anticipé, tandis que l’activité industrielle a poursuivi son redressement.
Dans leurs dernières projections macroéconomiques, publiées lors de la réunion du Conseil des gouverneurs de septembre, les services de la Banque centrale européenne (BCE) ont révisé à la hausse leurs prévisions de croissance pour 2026 et 2027.
L’économie devrait désormais progresser de 0,9% en 2026 et d’environ 1,5% en 2027 comme en 2028[1]. La demande intérieure devrait devenir le principal moteur de la croissance. La consommation privée devrait bénéficier du redressement des revenus réels des ménages et de la résilience du marché du travail.
Les investissements devraient, quant à eux, être soutenus par les dépenses consacrées à la numérisation, à la transition écologique, à la sécurité énergétique, à la défense et à l’intelligence artificielle. Dans l’ensemble, les perspectives de croissance économique de la zone euro demeurent prudemment optimistes.
Pour l’Allemagne, le tableau est assez similaire. Selon la dernière évaluation des services de la Bundesbank, le pays est entré dans une phase de reprise progressive. La solidité des commandes étrangères et l’amélioration du moral des industriels témoignent d’une dynamique relativement généralisée. Par ailleurs, les dépenses publiques consacrées aux infrastructures et à la défense devraient apporter un soutien essentiel.
Nous pourrions bien observer une croissance économique réelle moyenne d’environ 1% sur l’ensemble de l’année. Ainsi, tant pour la zone euro dans son ensemble que pour l’Allemagne, le constat est globalement similaire : la croissance a fait preuve d’une résilience surprenante.
Les perspectives demeurent toutefois incertaines et étroitement liées à la géopolitique, notamment par l’intermédiaire du commerce, des prix de l’énergie et de la confiance.
3. Politique monétaire
Quelles sont les conséquences de ces perspectives économiques pour la politique monétaire dans la zone euro ? La conséquence immédiate du conflit au Moyen-Orient est une hausse des prix de l’énergie.
Les banques centrales ne peuvent pas empêcher cette hausse initiale des prix. Des taux directeurs plus élevés ne produisent ni pétrole ni gaz, ne réparent pas les infrastructures endommagées et ne rouvrent pas les routes commerciales.
Cela ne signifie toutefois pas que la politique monétaire puisse simplement ignorer le choc énergétique[2]. La question essentielle à laquelle les banquiers centraux doivent répondre dans une telle situation est de savoir si le choc est temporaire et circonscrit, ou s’il est persistant et s’étend à d’autres composantes de l’économie.
Si les prix de l’énergie restent isolés du reste des prix et diminuent rapidement, la politique monétaire peut, en principe, ne pas tenir compte de ce choc initial dans ses décisions. La situation change cependant lorsque le choc devient persistant. Les entreprises peuvent commencer à répercuter la hausse de leurs coûts de production sur les consommateurs. Les salariés peuvent réclamer des augmentations de salaire pour compenser la perte de pouvoir d’achat.
Plus le choc énergétique se prolonge, plus il s’enracine dans les décisions tarifaires des entreprises et les négociations salariales. La politique monétaire doit alors intervenir pour empêcher que le choc ne s’auto-entretienne. Où en sommes-nous à cet égard ?[3]
Selon les dernières projections macroéconomiques des services de la BCE, l’inflation dans la zone euro devrait atteindre en moyenne 3,0% en 2026. Elle devrait ensuite retomber à 2,5% en 2027, puis à 2,1% en 2028. Les tensions sur les prix devraient rester fortes, même en excluant les prix volatils de l’énergie et de l’alimentation. En outre, les risques pesant sur les perspectives d’inflation de la zone euro sont principalement orientés à la hausse.
Les prix du gaz sont particulièrement vulnérables, car les niveaux de stockage sont faibles et l’Europe pourrait devoir acheter des volumes nettement plus importants pendant l’hiver. La destruction de capacités de raffinage entraîne une hausse significative des prix des produits pétroliers raffinés. Les sécheresses, les incendies de forêt et les pénuries d’engrais constituent également des risques pour les prix alimentaires.
Cependant, rien n’indique clairement, à ce stade, que l’inflation se soit propagée à la formation des prix et des salaires. Parallèlement, les anticipations d’inflation à long terme fondées sur les marchés et les enquêtes auprès des experts restent compatibles avec l’objectif d’inflation de 2% de l’Eurosystème.
Nous avons donc réagi avec prudence, mais avec fermeté. Le Conseil des gouverneurs de la BCE a relevé ses taux directeurs de 25 points de base lors de ses réunions de juin et de septembre. Le taux de la facilité de dépôt – c’est-à-dire le taux d’intérêt que les banques perçoivent sur leurs dépôts au jour le jour auprès de l’Eurosystème – s’établit désormais à 2,5%.
L’évolution future de l’inflation continuera de dépendre fortement de la géopolitique. Une réouverture durable du détroit d’Ormuz, la normalisation des flux énergétiques et le rétablissement des capacités de raffinage réduiraient les pressions inflationnistes. À l’inverse, une nouvelle escalade pourrait faire encore augmenter les prix de l’énergie et provoquer des perturbations supplémentaires.
Cette forte incertitude entourant les perspectives d’inflation exige de la souplesse, et non de l’inaction. Le Conseil des gouverneurs de la BCE continuera de prendre ses décisions en fonction des données disponibles, réunion après réunion. Cette approche a fait ses preuves jusqu’à présent et continuera de nous être utile.
Je m’en tiendrai là concernant les perspectives économiques et la politique monétaire.
4. L’Or en tant qu’actif de réserve
Dans la suite de cette allocution, j’aimerais prendre du recul par rapport à mes préoccupations quotidiennes de banquier central.
Après tout, la géopolitique ne façonne pas uniquement les évolutions économiques à court et à moyen terme. Elle modifie également la manière dont les banques centrales évaluent la sécurité et l’utilité de leurs actifs de réserve. Cela m’amène à un actif qui occupe une place centrale dans cette conférence : l’Or.
Plus précisément, je souhaite aborder une question fondamentale de long terme : comment le rôle de l’Or en tant qu’actif de réserve des banques centrales a-t-il évolué au cours des dernières décennies, et quelle influence la géopolitique a-t-elle exercée sur cette évolution ?
Les banques centrales détiennent des réserves comme une assurance contre les pressions financières extérieures. Ces réserves leur permettent d’accéder à des devises étrangères en période de tension, de soutenir le taux de change si nécessaire et de renforcer la confiance dans leur capacité à honorer leurs engagements extérieurs.
Dans la pratique, les banques centrales gèrent leurs portefeuilles de réserves selon trois critères : la liquidité, la sécurité et le rendement. La liquidité est importante, car les réserves peuvent devoir être mobilisées rapidement. La sécurité est essentielle, puisque ces réserves sont destinées à protéger la banque centrale en période de tension. C’est pourquoi la liquidité et la sécurité sont généralement prioritaires.
Le rendement des actifs éligibles compte néanmoins également. Les deux principales catégories d’actifs de réserve des banques centrales sont l’Or et les réserves de change. Les réserves de change se composent principalement de titres de dette publique étrangère et de dépôts auprès de banques et de banques centrales étrangères. Elles comprennent également les droits de tirage spéciaux (DTS) émis par le Fonds monétaire international (FMI), la position de réserve auprès du FMI et, dans certains cas, d’autres créances.
Les réserves de change sont généralement mieux adaptées aux interventions sur les marchés des changes et à la fourniture de liquidités. L’Or est moins pratique à ces fins. La caractéristique distinctive de l’Or physique est qu’il ne dépend pas d’un émetteur ou d’une contrepartie devant honorer une obligation de paiement. L’or peut donc contribuer à diversifier un portefeuille de réserves[4].
L’histoire récente de l’Or en tant qu’actif de réserve des banques centrales peut être divisée en trois chapitres : l’ancrage, le recul et le retour.
4.1. L’ancrage : l’Or, pierre angulaire du système monétaire[5]
À la fin de la Seconde Guerre mondiale, l’Or constituait l’un des piliers du système monétaire.
Les monnaies étaient rattachées au dollar américain, lequel était lui-même convertible en Or : c’était le système de Bretton Woods. En 1950, l’Or, évalué à son prix de marché, représentait près de 70% des réserves mondiales des banques centrales. Ces stocks d’or étaient fortement concentrés : les États-Unis en détenaient environ 70%.
Jusqu’à la fin des années 1960, la part de l’Or dans les réserves des banques centrales n’a diminué que lentement. Les économies avancées ont commencé à accumuler des réserves de change plus rapidement que des réserves d’Or, tandis que le prix de l’Or restait globalement stable.
Parallèlement, la répartition géographique des stocks officiels d’Or s’est déplacée des États-Unis vers l’Europe, la part américaine tombant à 30%. Les engagements en dollars des États-Unis envers les détenteurs officiels étrangers ont augmenté, en partie sous l’effet des coûts budgétaires de la guerre du Vietnam.
Les doutes se sont ainsi accentués quant à la capacité des États-Unis à maintenir la convertibilité du dollar en Or. Cette tension a finalement contribué à l’effondrement du système de Bretton Woods. Les années 1970 ont ensuite été marquées par d’importantes fluctuations de la part de l’Or dans les réserves, sous l’effet de deux facteurs opposés.
D’une part, les banques centrales situées en dehors des États-Unis ont accumulé des réserves de change à un rythme encore plus rapide. Cela a réduit le poids relatif de l’Or. D’autre part, le prix de l’Or a commencé à augmenter de manière significative et durable après que les États-Unis ont suspendu le lien entre le dollar et l’Or. Cette hausse a accru la part de l’Or dans les réserves[6].
Après l’effondrement du système de Bretton Woods et près d’une décennie d’ajustements, la part de l’Or s’établissait à près de 60% des réserves en 1979. Il s’agissait d’une baisse notable, mais pas considérable, par rapport à 1950.
En résumé, l’époque où l’Or servait d’ancrage monétaire a pris fin, mais il est resté une composante majeure des réserves des banques centrales.
4.2. Le recul : le déclin du rôle de l’Or pendant la mondialisation
Le début des années 1980 a marqué le commencement du recul de l’importance relative de l’Or dans les réserves des banques centrales.
Au cours des trois décennies suivantes, la part de l’Or dans les réserves est passée de 60% à environ 10% en 2009[8]. Dans les économies avancées, cette proportion n’est descendue qu’à 20%. En revanche, dans les économies émergentes et en développement, elle est tombée jusqu’à 3%.
Les ventes d’Or des banques centrales, conjuguées à la relative stabilité du prix de l’Or pendant une grande partie de cette période, ont entraîné une baisse de la valeur de marché de l’Or inscrit à leur bilan.
Plus important encore, les banques centrales ont commencé à accumuler d’importantes quantités de réserves de change. Jusqu’au début des années 2000, ce processus a été principalement porté par les économies avancées, notamment le Japon[7]. Par la suite, les réserves de change des marchés émergents ont commencé à croître rapidement, en particulier en Chine.
Au début des années 2000, les cours de l’Or ont commencé à augmenter, empêchant une baisse encore plus prononcée de sa part dans les réserves. Comment expliquer ces évolutions ?[8]
Premièrement, une fois que l’Or a cessé de servir d’ancrage au système monétaire international, son rôle stratégique dans la gestion des réserves est devenu moins central[9].
Deuxièmement, la détention d’Or est devenue relativement plus coûteuse. L’Or ne rapporte aucun intérêt, entraîne des frais de stockage et ne procure un rendement positif que si son prix augmente. À l’inverse, les titres d’État offraient des rendements relativement attractifs pendant les années 1980 et 1990.
Troisièmement, les considérations géopolitiques sont passées au second plan derrière l’intégration économique et la coopération internationale. Après l’effondrement du bloc soviétique, la tendance dominante a été celle d’une intégration économique mondiale plus poussée. Les échanges commerciaux et les marchés des capitaux ont été libéralisés, l’Organisation mondiale du commerce a été créée, les chaînes de valeur mondiales se sont développées et l’intégration financière transfrontalière s’est approfondie[10][11].
Toutes ces évolutions ont renforcé l’attrait relatif des titres de dette américains et des autres actifs libellés en devises étrangères par rapport à l’Or. En résumé, la mondialisation, la liquidité des marchés obligataires et un environnement international privilégiant l’intégration et la coopération ont réduit l’attrait relatif de l’Or.
4.3. Le retour : les banques centrales redeviennent acheteuses d’Or
Après la crise financière mondiale, cette tendance a commencé à s’inverser.
Les banques centrales sont redevenues des acheteuses actives d’Or, notamment celles de Chine et de Russie. Les cours de l’Or se sont engagés dans une tendance haussière durable, malgré d’importantes fluctuations au cours des années 2010.
Par ailleurs, l’accumulation de réserves de change a sensiblement ralenti. Ensemble, ces trois facteurs ont mis fin au déclin de plusieurs décennies de la part de l’Or dans les réserves et plusieurs facteurs semblent expliquer ce retournement[12].
Premièrement, les titres d’État sont devenus relativement moins attrayants. La principale raison tient au fait que les politiques monétaires expansionnistes, notamment les programmes d’achats d’actifs, ont réduit le niveau général des taux d’intérêt. Cela a diminué le coût d’opportunité de la détention d’Or.
Deuxièmement, depuis la fin des années 2010, les considérations géopolitiques ont pris une importance beaucoup plus grande. D’une part, l’Or a souvent joué le rôle de valeur refuge pendant les périodes de tensions économiques, financières et géopolitiques[14]. D’autre part, les sanctions financières semblent avoir constitué un facteur supplémentaire encourageant les achats d’Or[15]. Le mécanisme est simple : les titres financiers et les dépôts détenus à l’étranger peuvent potentiellement être gelés. L’Or physique conservé sur le territoire national n’est pas exposé au même risque. En conséquence, la part de l’Or dans les réserves mondiales est passée de 10% en 2009 à environ 14% en 2023. Dans les économies avancées, cette proportion est restée globalement stable, autour de 20%. En revanche, elle est passée de 3% à 8% dans les économies émergentes et en développement.
En résumé, la baisse des rendements des actifs en devises et l’augmentation des risques géopolitiques ont ravivé l’intérêt des banques centrales pour l’Or. Entre 2023 et 2025, la part de l’Or dans les réserves mondiales a bondi pour atteindre près de 25%.
Le principal facteur à l’origine de cette progression a été la forte hausse du prix de l’Or. Si le prix de l’or était resté à son niveau de 2023, sa part dans les réserves serait passée de 14% à 12%. Quelles sont donc les perspectives pour l’avenir ?
La récente hausse des rendements obligataires souverains à l’échelle mondiale a de nouveau renforcé l’attrait relatif des titres de dette. Dans le même temps, l’augmentation des niveaux d’endettement a accru les inquiétudes concernant le risque de crédit associé à ces actifs. En outre, les risques géopolitiques continueront probablement d’influencer les décisions relatives à la gestion des réserves.
Tout bien considéré, les arguments en faveur d’une diversification supplémentaire des réserves au profit de l’Or restent importants.
5. Conclusions
Mesdames et Messieurs,
Pour résumer, la géopolitique peut influencer la croissance économique, rendre l’inflation plus volatile et modifier la composition des réserves des banques centrales. Elle constitue une caractéristique déterminante de notre époque et continuera de retenir l’attention des banquiers centraux.
Permettez-moi de conclure mon discours en revenant à mon point de départ : ‘La Jérusalem délivrée‘ de TASSO. À un moment de son poème, deux personnages arrivent devant un palais. Ses portes sont faites d’argent sculpté et sont suspendues à des gonds d’Or étincelant. Pourtant, les deux personnages concentrent leur attention sur les figures gravées sur les portes, et non sur le métal lui-même.
Comme l’écrit TASSO : « La matière était surpassée par le travail de l’artisan ». Cette observation vaut également pour l’industrie des métaux précieux. L’Or est davantage qu’une matière : sa signification dépend de ce que les êtres humains en font.
Notes de bas de page
1. Voir BCE (2026), Projections macroéconomiques de septembre 2026 établies par les services de la BCE pour la zone euro (Lien vers le document original)
2. Pour une analyse plus générale de cette question, voir Nagel (2026), Dans quelles circonstances le taux d’inflation est-il trop faible ?, discours prononcé lors du Colloque monétaire et financier au Karlsruhe Institute of Technology (KIT), à Karlsruhe (Lien vers le discours original)
3. Voir BCE (2026), référence citée précédemment (op. cit.).
4. Voir Mak, I. et E. Vaccaro-Grange (2026), L’Or dans les réserves des banques centrales : considérations stratégiques, risques de marché et recommandations pratiques, Notes du FMI, 2026/007 (Lien vers le document original (pdf))
5. Les affirmations qui suivent s’appuient sur la base de données du FMI consacrée à la liquidité internationale (International Liquidity). Les chiffres correspondent à la valeur de marché de l’Or. Les agrégats mondiaux se rapportent au groupe de pays intitulé « Économies avancées, émergentes et en développement », tel que défini par le FMI. Ils excluent donc les réserves détenues par la Banque des règlements internationaux (BRI) et par le Fonds monétaire international (FMI).
6. Pour une explication du rôle persistant de l’Or, voir Monnet, E. et D. Puy (2020), Les vieilles habitudes ont-elles la vie dure ? Les banques centrales et l’énigme de l’Or sous le système de Bretton Woods (Do Old Habits Die Hard? Central Banks and the Bretton Woods Gold Puzzle), Journal of International Economics, volume 127, article 103394 (Lien vers le document original)
7. Pour une analyse détaillée, voir Aizenman, J. et J. Lee (2007), Les réserves internationales : précaution ou mercantilisme ? (International Reserves: Precautionary Versus Mercantilist Views), Open Economies Review, volume 18, p. 191–214 (Lien vers le document original)
8. Voir Bordo, M. et B. Eichengreen (1998), L’essor et le déclin d’une relique barbare : le rôle de l’Or dans le système monétaire international, théorie et données empiriques (The Rise and Fall of a Barbarous Relic: The Role of Gold in the International Monetary System, Theory and Evidence), document de travail du NBER no 6436 (Lien le document original)
9. Pour une étude approfondie de l’Or en tant qu’investissement, voir Fergal, A., F. O’Connor, B. Lucey, J. Batten et D. Baur (2015), L’économie financière de l’Or : une synthèse de la littérature (The Financial Economics of Gold – A Survey), International Review of Financial Analysis, volume 41, p. 186–205 (Lien vers le document original)
10. Pour une description détaillée de la phase de mondialisation qui a suivi la guerre froide, voir Baldwin, R. (2016), La grande convergence : les technologies de l’information et la nouvelle mondialisation (The Great Convergence: Information Technology and the New Globalization), Harvard University Press (Lien vers le document original)
11. Pour une présentation générale de la question, voir Eichengreen, B. (2011), Le privilège exorbitant : l’ascension et le déclin du dollar et l’avenir du système monétaire international (Exorbitant Privilege: The Rise and Fall of the Dollar and the Future of the International Monetary System), Oxford University Press (Lien vers le document original)
12. Voir Liu, Z., J. Zhang, R. Gu, Q. Hu et S. He (2025), Les effets des risques géopolitiques et de la politique monétaire américaine sur la part de l’or dans les réserves (Driving Effects of US Monetary Policy and Geopolitical Risks on Gold Reserve Share), International Review of Financial Analysis, volume 105, article 104391 (Lien vers le document original)
13. Voir Gopalakrishnan, B. et S. Mohapatra (2018), Tourner une nouvelle page dorée ? La liquidité mondiale et la demande d’Or des banques centrales des marchés émergents après la crise financière (Turning Over a Golden Leaf? Global Liquidity and Emerging Market Central Banks’ Demand for Gold After the Financial Crisis), Journal of International Financial Markets, Institutions and Money, volume 57, p. 94–109 (Lien vers le document original)
14. Pour une discussion générale sur le rôle de l’or en tant que valeur refuge, voir Ming, L., P. Yang et Q. Liu (2023), L’Or constitue-t-il une couverture ou une valeur refuge face aux marchés boursiers ? Éléments de preuve fondés sur les comoments conditionnels (Is Gold a Hedge or a Safe Haven Against Stock Markets? Evidence from Conditional Comoments), Journal of Empirical Finance, volume 75, article 101439 (Lien vers le document original).
Pour les propriétés de couverture de l’Or face aux risques géopolitiques, voir Baur, D. et L. Smales (2020), La couverture du risque géopolitique par les métaux précieux (Hedging Geopolitical Risk with Precious Metals), Journal of Banking & Finance, volume 117, article 105823 (Lien vers le document original).
15. Voir Arslanalp, S., B. Eichengreen et C. Simpson-Bell (2023), L’Or n’est plus une relique barbare : l’Or en tant que réserve internationale (Gold as International Reserves: A Barbarous Relic No More?), Journal of International Economics, volume 145, article 103822 (Lien vers le document original). »

